
Le sujet de la carte zero continue de faire lever un sourcil chez beaucoup de particuliers, un peu comme un tableau de bord qui affiche “gratuit” alors que le moteur cache une mécanique plus nerveuse qu’il n’y paraît. En 2026, la question n’est plus seulement de savoir si la carte existe encore en France, mais surtout comment fonctionnait mon compte, pourquoi les avantages carte zero ont séduit autant de voyageurs, et où se cachaient les angles morts. Pour qui cherche une carte bancaire gratuite avec services en ligne, suivi dépenses et une vraie logique de sécurité paiement, l’histoire mérite d’être lue sans lunettes roses.
Le dossier est simple à formuler, moins simple à digérer : une carte Gold Mastercard annoncée comme carte sans frais pour les paiements, mais adossée à un crédit renouvelable dont le coût pouvait grimper vite si le solde n’était pas remboursé correctement. La gestion compte se faisait en ligne, avec des plafonds consultables, des relevés, et une interface pensée pour suivre ses opérations sans passer par une agence. Depuis l’arrêt de la commercialisation en France, l’intérêt se déplace vers deux axes très concrets : comprendre ce produit pour éviter les pièges similaires et comparer avec des alternatives plus lisibles, surtout quand les offres exclusives promettent du “zéro” là où il faut surtout lire les petites lignes.
Le fil conducteur qui aide à y voir clair est celui d’un utilisateur classique : une personne qui paie ses voyages par carte, qui n’aime pas les frais cachés, et qui veut savoir si le système tient la route quand l’achat devient un vrai usage du quotidien. Les avantages réels, les limites, les différences entre paiement et retrait, le rôle du crédit renouvelable, les assurances voyage et la logique de mon compte sont autant de points qu’il faut traiter comme on démonte une machine : pièce par pièce, sans se prendre les doigts dans l’engrenage.
En bref :
- Carte zero : une carte Gold Mastercard autrefois gratuite à l’usage, mais liée à un crédit renouvelable.
- Mon compte permettait de suivre les opérations, les plafonds et les remboursements depuis l’espace client.
- Les avantages carte zero tenaient surtout à l’absence de frais sur les paiements et à certaines assurances voyage.
- Le vrai risque venait des retraits d’espèces et du solde non remboursé intégralement.
- La carte n’est plus commercialisée en France en 2026, ce qui change la donne pour toute nouvelle demande.
- Des alternatives plus lisibles existent avec compte courant, IBAN français et gestion compte plus complète.
Carte zero et mon compte : ce que le produit promettait vraiment
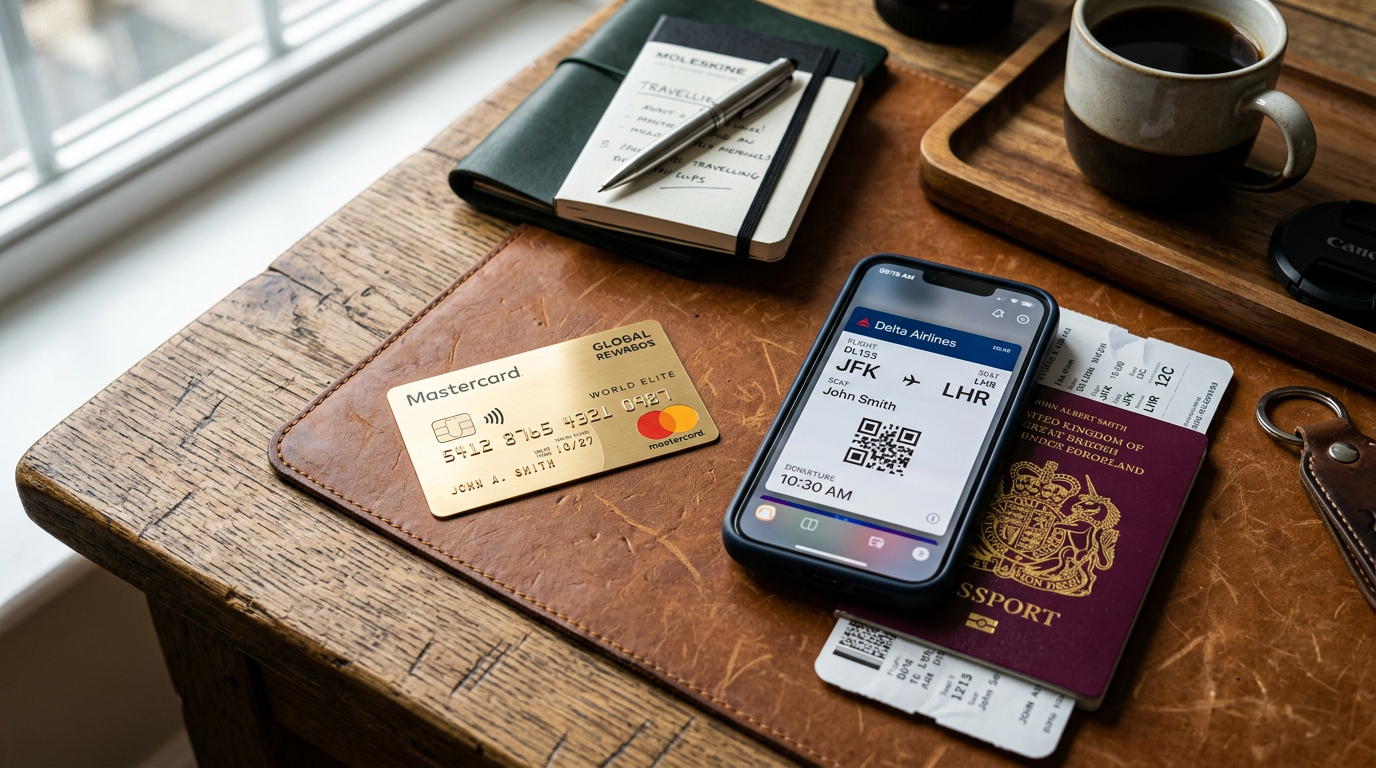
La carte zero était pensée comme une carte de paiement Gold Mastercard positionnée sur un slogan simple : zéro cotisation, zéro frais d’émission, zéro commission sur les paiements à l’étranger. Sur le papier, le message avait de quoi faire sourire les cartes bancaires traditionnelles, un peu comme si un technicien arrivait avec une caisse à outils flambant neuve en disant qu’aucune vis ne coûtera plus rien. Le vrai sujet, cependant, se trouvait dans le mode d’emploi. Il ne s’agissait pas d’un compte bancaire complet, mais d’un produit de crédit assorti d’un espace client pour consulter mon compte.
Le fonctionnement était utile pour qui cherchait une carte bancaire gratuite en complément d’un compte principal. Aucun IBAN français, pas de chéquier, pas de virement classique comme dans une banque de détail, mais des services en ligne permettant de visualiser les relevés, les paiements, les plafonds et le solde dû. Cette séparation avait un avantage très concret : la carte pouvait servir de tampon pour les achats en voyage ou les dépenses ciblées, sans mélanger le tout avec le compte courant.
Une erreur fréquente consistait à croire qu’une carte gratuite équivalait à une carte de débit classique. En réalité, l’argent utilisé provenait d’une réserve de crédit. Autrement dit, un achat de 120 euros n’était pas un simple débit sur un compte, mais une somme avancée par la banque, puis remboursée selon les conditions du contrat. Cette nuance change tout, parce qu’un crédit engage toujours l’utilisateur sur sa capacité à rembourser. Pour qui veut éviter l’effet “ça passe ce mois-ci, on verra le suivant”, la distinction n’est pas décorative, elle est vitale.
Un scénario très réaliste illustre bien la logique : dans un appartement urbain, une personne utilise la carte pour payer un hôtel à Lisbonne, consulte mon compte dans l’application, puis rembourse le mois suivant la totalité du relevé. Résultat : le passage a coûté zéro euro de frais de paiement. Même logique, autre ambiance : si le même utilisateur se contente du minimum mensuel, la machine à intérêts se met en route. Voilà pourquoi le produit était séduisant pour les profils disciplinés, et piégeux pour les budgets flottants.
Le point à retenir est simple : l’argument commercial brillait, mais la mécanique financière demandait une discipline de comptable et pas seulement un goût pour les cartes élégantes.
Avantages carte zero : pourquoi la gratuité attirait autant
Les avantages carte zero s’expliquaient d’abord par un détail que beaucoup de cartes concurrentes n’offraient pas au même niveau : l’absence de cotisation annuelle, même en cas d’usage occasionnel. Dans un foyer où la carte sort deux fois par an pour les vacances et l’hôtel, le simple fait de ne pas payer 130 à 200 euros par an avait l’air d’une petite victoire technique. Le principe plaisait aussi à ceux qui supportent mal les frais dormants, ces prélèvements silencieux qui grignotent un budget comme une fuite derrière un radiateur.
Le deuxième atout tenait aux paiements à l’étranger sans commission. Sur un séjour de deux semaines aux États-Unis, une carte classique facturant 2 % à 3 % sur chaque opération pouvait facilement générer 30 à 50 euros de frais, parfois davantage selon les usages. La carte faisait donc sens pour le voyageur qui règle hôtel, restaurant et location d’équipement sans vouloir jouer à la chasse aux centimes. Pour ce profil, la carte avait un vrai intérêt économique.
Le troisième argument portait sur les assurances et assistances de niveau Gold. Annulation de voyage, retard, bagages, assistance médicale, location de véhicule : le pack donnait l’impression d’un équipement de terrain bien monté. Mais comme sur une machine bien graissée, tout dépend de l’utilisation. Les garanties ne se déclenchaient que si la prestation était payée avec la carte, entièrement ou selon les règles du contrat. Oublier ce détail, c’était un peu comme monter un moteur sans serrer un boulon de sécurité : ça paraît prêt, jusqu’au premier choc.
Une alternative sans frais comparable existe aujourd’hui chez certaines banques en ligne ou néobanques. Pour un utilisateur qui veut seulement une carte sans frais et des paiements en devises sans mauvaise surprise, il faut comparer les plafonds de retrait, la qualité du suivi dépenses et la présence d’un compte courant. Un bon point de départ consiste à regarder un comparatif d’options selon les besoins, même si le sujet d’origine n’est pas bancaire : la logique de tri par usage reste la même, éviter l’offre “magique” et choisir le bon outil pour le bon terrain.
Quand une carte se résume à l’absence de cotisation, tout repose sur un seul arbitrage : l’utilisateur préfère-t-il payer un peu chaque année, ou accepter plus de discipline en échange d’une vraie gratuité ?
Gestion compte et suivi dépenses : l’interface qui faisait la différence
La partie la plus pratique de la gestion compte tenait dans l’espace client accessible en ligne. Relevés, encours, plafond, remboursements, historique des opérations : tout passait par les services en ligne. Pour un utilisateur habitué à gérer ses finances sur téléphone, ce n’était pas exotique. Pour une personne qui préfère voir les chiffres en direct, c’était même plutôt rassurant. Un espace clair évite souvent plus d’erreurs qu’un long discours bancaire.
Le suivi dépenses permettait de savoir très vite où en était le solde, un point essentiel quand la carte repose sur une réserve de crédit. L’erreur fréquente, ici, consiste à considérer le plafond disponible comme une cagnotte. Mauvais réflexe. Ce plafond est une capacité d’emprunt, pas un trésor caché derrière la prise murale. En pratique, ce glissement mental peut coûter cher à un ménage qui additionne plusieurs petits paiements sans lire le relevé mensuel. Une fois l’échéance passée, le coût du crédit ne pardonne plus.
Le système avait pourtant un côté ingénieux pour certains usages. Un artisan en déplacement, par exemple, pouvait utiliser la carte pour réserver un hôtel, vérifier le montant dans mon compte, puis solder le relevé à la date prévue. L’intérêt principal n’était pas la sophistication technique, mais la lisibilité. Tant que la personne rembourse à 100 %, la carte reste une machine propre. Si elle passe au minimum mensuel, la mécanique s’enraye et la facture s’alourdit. C’est là que le produit basculait du côté du crédit onéreux.
Il existe aussi une amélioration sans achat, très simple : activer les alertes et consulter l’espace client une fois par semaine. Dix minutes suffisent pour éviter un oubli de remboursement. Ce geste gratuit remplace bien des surprises. Pour une carte fondée sur le crédit renouvelable, ce contrôle régulier vaut presque plus qu’une assurance premium, parce qu’il limite le vrai danger : ne plus savoir ce qui doit être remboursé, ni quand.
La leçon est limpide : une interface peut être utile, mais elle ne compense jamais le manque de discipline de paiement.
Carte zero et crédit renouvelable : le détail qui change tout
La carte paraissait gratuite parce que les paiements pouvaient être réglés sans frais si le solde était remboursé dans le délai prévu. Pourtant, son moteur cachait un crédit renouvelable, c’est-à-dire une réserve mise à disposition puis reconstituée au fur et à mesure des remboursements. Le principe n’a rien de mystérieux, mais il demande de la clarté : ce n’est pas le compte qui paie, c’est la banque qui avance l’argent. À partir de là, tout le risque se déplace vers le rythme de remboursement.
Les taux publiés à l’époque montraient une réalité peu glamour : un TAEG pouvant aller jusqu’à 21,02 % sur les premiers montants utilisés, avec des paliers plus bas ensuite. Dans la vraie vie, la majorité des utilisateurs se retrouvait justement dans la tranche haute, celle qui coûte cher. Une erreur classique consiste à croire qu’un petit report de solde ne change pas grand-chose. En pratique, quelques centaines d’euros laissés plusieurs mois sur la réserve produisent des intérêts visibles. Le mécanisme agit comme un tournevis mal réglé : au début ça tourne, puis la tête foire et le coût monte.
Le retrait d’espèces était encore plus délicat. Contrairement aux achats, il déclenchait les intérêts immédiatement. Autrement dit, retirer 200 euros revenait souvent à payer plus que 200 euros, même en remboursant vite. C’est le point où la carte perdait son charme. Les utilisateurs qui avaient besoin de liquide régulièrement avaient intérêt à chercher un autre produit, car ici la carte n’était pas conçue pour servir de distributeur portatif.
Pour ceux qui veulent comprendre la logique de coût, un calcul simple aide à trancher. Le montant remboursé doit toujours être comparé au coût total du crédit, pas seulement au montant prélevé. Une ressource utile pour manipuler cette logique de prix, même hors banque, reste ce calcul du montant TTC et HT, car la méthode de lecture du coût final ressemble beaucoup à celle d’un crédit : distinguer le prix affiché du prix réellement payé.
Le bon réflexe durable tient en une phrase : si la carte sert à financer le quotidien, le produit ne convient plus vraiment. Elle fonctionne mieux comme outil de paiement ponctuel que comme roue de secours financière.
Carte bancaire gratuite ou carte à crédit : comment choisir sans se tromper
Le vrai choix ne se situe pas entre “carte gratuite” et “carte payante”, mais entre carte bancaire gratuite en débit et carte de crédit déguisée en solution légère. Une carte en débit prélève l’argent disponible sur le compte. Une carte de crédit, elle, avance la dépense et réclame ensuite le remboursement. Cette différence paraît technique, mais elle détermine le niveau de risque, surtout pour un foyer qui veut maîtriser ses finances mois par mois.
Dans un appartement étudiant, par exemple, une carte de débit avec plafond adapté peut suffire largement. Pour un voyageur régulier, une carte sans frais à l’étranger devient plus intéressante. Pour un utilisateur qui anticipe parfois des décalages de trésorerie, il faut regarder le coût réel du crédit, pas seulement l’absence de cotisation. Le piège le plus courant consiste à choisir un produit parce qu’il semble léger à l’adhésion, puis à découvrir qu’il devient lourd dès le premier retard. Un peu comme acheter une perceuse sans regarder le mandrin : sur le papier c’est beau, à l’usage ce n’est pas la même musique.
Voici une grille simple pour comparer les options selon la situation :
| situation | solution recommandée | limites |
|---|---|---|
| Voyages fréquents et paiements en devises | Carte sans commission à l’étranger avec compte de paiement | Plafonds de retrait, conditions d’usage, frais hors forfait |
| Budget serré et besoin de lisibilité | Carte de débit liée à un compte courant | Moins d’avantages voyage, contrôle du solde nécessaire |
| Besoin ponctuel de crédit | Crédit amortissable ou réserve très encadrée | Coût du financement, étude de solvabilité |
| Usage secondaire pour déplacements | Carte complémentaire gratuite sans frais à l’étranger | Pas de services bancaires complets |
Le tableau montre un point essentiel : l’offre la plus séduisante n’est pas forcément la mieux adaptée. La bonne carte dépend du logement, du rythme de vie, des habitudes de paiement et de la capacité à rembourser. Ce tri évite les décisions à l’aveugle, qui sont souvent les plus coûteuses.
En clair, il faut choisir l’outil selon l’usage réel, pas selon la promesse la plus brillante.
Tarifs, plafonds et coûts cachés de la carte zero
La promesse tarifaire était nette : zéro à l’ouverture, zéro cotisation, zéro commission sur les paiements. Sur le plan marketing, la formule était redoutable. Sur le plan financier, elle dépendait d’une condition précise : rembourser l’intégralité du solde sans retard et sans retrait d’espèces. Dès que cette règle n’était plus respectée, la carte cessait d’être gratuite au sens pratique du terme. Un produit ne doit jamais être jugé sur son affichage seul, surtout quand son moteur est un crédit.
Les plafonds de paiement et de retrait étaient liés à la réserve accordée, avec une hausse possible après plusieurs mois de bon comportement. Pour certains utilisateurs, cela suffisait largement. Pour d’autres, ce plafond pouvait sembler trop bas si l’objectif était de gérer un gros voyage ou une période de dépenses importantes. Une alternative plus souple pouvait être une carte bancaire standard avec débit immédiat et plafonds modulables. Le bon choix dépend donc du besoin, pas de l’étiquette.
Le coût caché venait principalement du crédit renouvelable. Là encore, la mécanique est simple : plus le solde est conservé longtemps, plus les intérêts montent. Sur une réserve de 1 000 euros gardée un an, le surcoût pouvait dépasser 200 euros selon le taux applicable. Ce n’est pas un détail, c’est une facture. Le mauvais réflexe consiste à rembourser juste le minimum imposé. Le bon réflexe consiste à solder entièrement dès que possible, surtout si le budget le permet.
Pour ceux qui veulent lire le prix réel d’une offre et éviter la poudre aux yeux, la logique de comparaison doit aller au-delà du nom commercial. Une carte peut être gratuite à l’entrée et coûteuse à l’usage. À l’inverse, une carte payante peut revenir moins chère si elle évite les intérêts et donne un compte complet. Le choix rationnel dépend donc du coût total sur un an, pas de la première ligne du contrat.
La règle à retenir est sèche, mais utile : gratuité sans dette, oui ; gratuité financée par des intérêts, beaucoup moins.
Assurances, sécurité paiement et usage à l’étranger avec carte zero
Le volet assurances faisait partie des arguments les plus solides. La carte incluait des protections de niveau Gold : annulation de voyage, retard de vol, bagages, assistance médicale et parfois couverture liée à la location de voiture. Dans la pratique, la valeur de ces garanties dépendait d’un point précis : elles ne s’ouvraient que si la prestation avait été payée avec la carte. Sans ce paiement, pas de couverture. C’est la règle classique, mais elle se fait souvent oublier au moment de réserver un billet ou un hôtel.
La sécurité paiement était solide pour l’époque : puce, code, 3D Secure, alertes, consultation de l’activité dans mon compte. Le fait de dissocier cette carte du compte principal ajoutait une forme de barrière. En cas de fraude, l’impact ne se propageait pas directement sur le compte courant. Pour un utilisateur qui voyage souvent, cette séparation avait quelque chose de rassurant, comme une seconde serrure sur la porte du garage. D’ailleurs, les personnes qui veulent sécuriser un autre usage sensible du domicile peuvent aussi s’intéresser à des solutions dédiées, par exemple une alarme GSM pour sécuriser un domicile, car la logique de protection repose toujours sur la même idée : isoler le risque.
L’erreur fréquente ici consistait à utiliser la carte pour un achat, puis à oublier qu’il fallait conserver la preuve de paiement et les justificatifs. En cas de litige ou de sinistre voyage, l’assureur demande vite les documents. Un billet d’avion, une facture d’hôtel, un relevé, un numéro de contrat : rien de très glamour, mais sans cela la garantie peut se compliquer. C’est un peu comme un diagnostic de panne sans référence produit : sans papier, le dossier patine.
Pour un voyageur régulier, cette carte avait donc deux visages. Elle servait de carte de paiement internationale sans commission et de porte d’accès à certaines protections. En revanche, elle n’était pas adaptée à ceux qui retirent souvent du liquide, car les intérêts démarrent immédiatement. Là encore, tout dépend du scénario d’usage, pas du logo sur la face avant.
La vraie valeur de ce produit ne résidait pas seulement dans le paiement, mais dans la manière dont il sécurisait les déplacements si l’utilisateur respectait les règles du jeu.
Alternatives à carte zero et mon compte après l’arrêt de l’offre en France
Depuis l’arrêt de la commercialisation en France, toute nouvelle demande est fermée. Le sujet ne concerne donc plus la souscription, mais la comparaison. Pour un profil qui cherchait une carte sans frais et un outil de gestion compte lisible, les options les plus cohérentes passent aujourd’hui par les banques en ligne et certaines néobanques. Elles proposent souvent un compte complet, un IBAN français, des paiements internationaux compétitifs et des outils de suivi dépenses.
Les différences sont nettes. Une banque en ligne peut offrir une carte gratuite sous condition d’utilisation mensuelle, avec débit et services bancaires complets. Une néobanque peut proposer des paiements en devises, une ouverture rapide et une application très réactive, mais parfois avec des plafonds de retrait plus serrés ou des frais au-delà d’un certain volume. Le choix doit se faire selon le besoin principal : compte principal, carte de voyage, ou simple moyen de secours.
Pour ceux qui veulent trier rapidement les usages, ce guide d’orientation peut aider à cadrer la décision : les avantages de la carte zero expliqués simplement. Même si l’offre est fermée, la méthode de lecture reste utile pour comparer la promesse, la réalité tarifaire et les limites d’un produit.
Un cas concret mérite attention. Dans une maison occupée à l’année, avec besoin de virements, prélèvements et suivi familial, une carte de crédit autonome n’est pas la bonne réponse. En revanche, pour un voyageur qui veut surtout payer à l’étranger sans frais et garder son compte principal intact, une solution de paiement moderne peut reprendre le flambeau. La bonne option n’est pas celle qui clame “gratuit”, mais celle qui colle à l’usage réel sans transformer chaque achat en mini-dossier administratif.
Le réflexe intelligent consiste donc à comparer les offres selon le fonctionnement du foyer, le niveau d’autonomie souhaité et le type de dépenses, pas seulement selon le mot “free” imprimé en grand.
Sécuriser son budget et éviter les pièges de la carte zero
Pour utiliser ce type de produit sans mauvaise surprise, il faut garder trois règles en tête. Premièrement, rembourser le solde intégralement chaque mois. Deuxièmement, éviter les retraits d’espèces. Troisièmement, consulter régulièrement mon compte pour vérifier l’encours et les échéances. Ces gestes ne demandent pas d’outil sophistiqué, seulement un peu de discipline et dix minutes de contrôle chaque semaine. C’est l’équivalent financier d’un serrage de boulons avant le départ : banal, mais ça évite bien des ennuis.
Une liste utile permet de trier ce qui est indispensable et ce qui reste optionnel :
- Indispensable : lire le taux du crédit, vérifier les dates de remboursement, contrôler les plafonds.
- Indispensable : comprendre si la carte est de débit ou de crédit.
- Optionnel : les assurances voyage si elles ne correspondent jamais à l’usage réel.
- Optionnel : les offres exclusives qui ne compensent pas un coût de crédit élevé.
- Indispensable : garder une banque principale avec RIB et services courants.
Il y a aussi une amélioration sans achat très efficace : paramétrer un rappel de remboursement mensuel sur le téléphone. Une autre consiste à conserver les justificatifs de paiement dans un dossier numérique unique. En cas de contestation ou d’assurance voyage, ce petit rangement évite les recherches paniquées dans le sac à dos ou dans les e-mails. Dans le domaine bancaire, la mémoire humaine est souvent moins fiable qu’une alerte bien réglée.
Le vrai piège n’est pas la carte elle-même, mais le mélange entre confort et oubli. Quand un produit facilite trop l’achat, il peut aussi faciliter l’oubli du remboursement. C’est précisément là que la vigilance doit rester plus forte que le marketing.
Carte zero mon compte : les bonnes réponses aux questions qui reviennent
Les questions posées autour de carte zero et de mon compte tournent toujours autour des mêmes zones sensibles : coût réel, paiement, retrait, assurance, fin de l’offre. Les réponses utiles sont celles qui évitent les formules floues. Oui, la carte pouvait être gratuite si le solde était remboursé intégralement. Non, elle n’était pas adaptée aux retraits fréquents. Oui, les assurances existaient sous conditions strictes. Non, ce n’était pas un compte bancaire complet.
Pour un client encore porteur de la carte, la bonne stratégie reste simple : utiliser la carte seulement pour les paiements, suivre les relevés de près, rembourser en totalité et éviter toute confusion avec une réserve de trésorerie. Pour un nouveau client en 2026, il faut passer à une offre concurrente plus claire, de préférence avec compte complet et débit maîtrisé. Cette orientation évite les mauvaises surprises qui ressemblent, dans la vie financière, à une panne d’alternateur un lundi matin : le problème n’était pas spectaculaire, mais il se voit au moment le moins pratique.
Les avantages carte zero ont donc une valeur historique et pédagogique. Ils montrent qu’un produit peut être très bon pour un usage précis et franchement mauvais pour un autre. Les utilisateurs gagnent à retenir cette leçon avant de signer une nouvelle offre à l’étiquette séduisante. La gratuité est un excellent argument, à condition de savoir ce qu’elle finance, et par qui.
La carte zero était-elle vraiment gratuite ?
Oui, à condition de rembourser intégralement le solde à l’échéance et de ne pas utiliser les retraits d’espèces, qui déclenchaient des intérêts immédiats.
Peut-on encore ouvrir un compte ou demander la carte en France ?
Non, la commercialisation en France est arrêtée. Les nouvelles souscriptions ne sont plus acceptées.
Quels sont les principaux risques liés à cette carte ?
Le principal risque vient du crédit renouvelable, surtout si seul le minimum mensuel est payé ou si des retraits d’argent sont effectués.
Les assurances voyage fonctionnaient-elles automatiquement ?
Non. La prestation devait être réglée avec la carte pour ouvrir le droit à la couverture, et les justificatifs restaient indispensables en cas de sinistre.
Quelles alternatives sont les plus proches aujourd’hui ?
Les banques en ligne et certaines néobanques proposent des cartes gratuites ou peu coûteuses, souvent avec un compte complet, un IBAN français et un suivi des dépenses plus simple.